Domain nachlassverwalterin.de kaufen?
Wir ziehen mit dem Projekt
nachlassverwalterin.de um.
Sind Sie am Kauf der Domain
nachlassverwalterin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nachlassverwalterin.de kaufen?
Was sind die gesetzlichen Regelungen zur Verteilung von Vermögen bei einer Erbschaft?
Die gesetzlichen Regelungen zur Verteilung von Vermögen bei einer Erbschaft sind im Bürgerlichen Gesetzbuch (BGB) geregelt. Das Erbrecht sieht vor, dass das Vermögen des Verstorbenen unter den gesetzlichen Erben aufgeteilt wird. Falls kein Testament vorhanden ist, greift die gesetzliche Erbfolge, die die Erben in verschiedene Ordnungen einteilt. **
Was sind die grundlegenden Regelungen der Erbschaftssteuer und wie beeinflusst sie die Vererbung von Vermögen?
Die Erbschaftssteuer ist eine Steuer, die beim Tod einer Person auf das vererbte Vermögen erhoben wird. Die Höhe der Steuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zwischen Erblasser und Erben ab. Sie kann die Vererbung von Vermögen beeinflussen, da hohe Steuersätze dazu führen können, dass weniger Vermögen an die Erben weitergegeben wird. **
Ähnliche Suchbegriffe für Regelungen
Top-Angebote
Produkte zum Begriff Regelungen:
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die aktuellen Regelungen zur Erbschaftssteuer und wie beeinflussen diese die Vererbung von Vermögen?
Die aktuellen Regelungen zur Erbschaftssteuer variieren je nach Land und Höhe des zu vererbenden Vermögens. In einigen Ländern gibt es Freibeträge, ab denen Steuern anfallen, während in anderen Ländern eine pauschale Steuer auf das gesamte Erbe erhoben wird. Diese Regelungen können die Vererbung von Vermögen beeinflussen, da Erben unter Umständen einen Teil des Erbes an den Staat abgeben müssen, was die Höhe des tatsächlich erhaltenen Vermögens reduziert. **
-
Welche gesetzlichen Regelungen gibt es für die Verteilung von Vermögen und Besitztümern in einer Erbschaft?
In Deutschland regelt das Bürgerliche Gesetzbuch (BGB) die Verteilung von Vermögen und Besitztümern in einer Erbschaft. Es gibt gesetzliche Erbquoten für Ehepartner, Kinder und weitere Verwandte. Ein Testament kann jedoch individuelle Regelungen zur Verteilung des Erbes enthalten. **
-
Welche gesetzlichen Regelungen gelten für das Vermögen und den Nachlass eines Erblassers nach seinem Ableben?
Nach dem Ableben eines Erblassers gilt das Erbrecht, welches die Verteilung seines Vermögens regelt. Die gesetzlichen Regelungen können je nach Land und individueller Situation variieren. Der Nachlass des Erblassers wird in der Regel an die Erben gemäß der gesetzlichen Erbfolge oder eines Testaments übertragen. **
-
Wer zahlt Erbschaftssteuer bei Erbengemeinschaft?
Wer zahlt Erbschaftssteuer bei Erbengemeinschaft? In einer Erbengemeinschaft sind alle Erben gemeinsam für die Zahlung der Erbschaftssteuer verantwortlich. Die Erbschaftssteuer wird auf den Anteil berechnet, den jeder Erbe am Nachlass erhält. Es ist wichtig, dass die Erben die Erbschaftssteuer gemeinsam und fristgerecht bezahlen, da ansonsten Verzugszinsen und möglicherweise auch Säumniszuschläge anfallen können. Es empfiehlt sich, frühzeitig mit einem Steuerberater oder Rechtsanwalt zu sprechen, um die steuerlichen Pflichten und Möglichkeiten in einer Erbengemeinschaft zu klären. **
Welche Regelungen gelten in Deutschland in Bezug auf die Erbschaftssteuer und wie beeinflussen sie die Besteuerung von ererbtem Vermögen?
In Deutschland gilt die Erbschaftssteuer, die je nach Verwandtschaftsgrad des Erben unterschiedlich hoch ausfällt. Es gibt Freibeträge, bis zu denen keine Steuer anfällt. Bei höheren Erbschaftssummen steigt der Steuersatz progressiv an. Dadurch wird ererbtes Vermögen je nach Höhe der Erbschaft unterschiedlich besteuert. **
Wie wird das Erbe unter den Erben verteilt, wenn kein Testament existiert? Gibt es gesetzliche Regelungen, die die Erbfolge festlegen?
Wenn kein Testament existiert, greift die gesetzliche Erbfolge nach dem Bürgerlichen Gesetzbuch. Die Erben werden in verschiedene Ordnungen eingeteilt, beginnend mit den direkten Nachkommen des Verstorbenen. Falls keine direkten Nachkommen vorhanden sind, erben die Eltern, Geschwister und weitere Verwandte in bestimmter Reihenfolge. **
Top-Angebote
Produkte zum Begriff Regelungen:
-
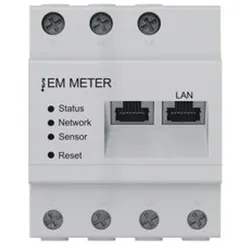
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die gesetzlichen Regelungen zur Verteilung von Vermögen bei einer Erbschaft?
Die gesetzlichen Regelungen zur Verteilung von Vermögen bei einer Erbschaft sind im Bürgerlichen Gesetzbuch (BGB) geregelt. Das Erbrecht sieht vor, dass das Vermögen des Verstorbenen unter den gesetzlichen Erben aufgeteilt wird. Falls kein Testament vorhanden ist, greift die gesetzliche Erbfolge, die die Erben in verschiedene Ordnungen einteilt. **
-
Was sind die grundlegenden Regelungen der Erbschaftssteuer und wie beeinflusst sie die Vererbung von Vermögen?
Die Erbschaftssteuer ist eine Steuer, die beim Tod einer Person auf das vererbte Vermögen erhoben wird. Die Höhe der Steuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zwischen Erblasser und Erben ab. Sie kann die Vererbung von Vermögen beeinflussen, da hohe Steuersätze dazu führen können, dass weniger Vermögen an die Erben weitergegeben wird. **
-
Was sind die aktuellen Regelungen zur Erbschaftssteuer und wie beeinflussen diese die Vererbung von Vermögen?
Die aktuellen Regelungen zur Erbschaftssteuer variieren je nach Land und Höhe des zu vererbenden Vermögens. In einigen Ländern gibt es Freibeträge, ab denen Steuern anfallen, während in anderen Ländern eine pauschale Steuer auf das gesamte Erbe erhoben wird. Diese Regelungen können die Vererbung von Vermögen beeinflussen, da Erben unter Umständen einen Teil des Erbes an den Staat abgeben müssen, was die Höhe des tatsächlich erhaltenen Vermögens reduziert. **
-
Welche gesetzlichen Regelungen gibt es für die Verteilung von Vermögen und Besitztümern in einer Erbschaft?
In Deutschland regelt das Bürgerliche Gesetzbuch (BGB) die Verteilung von Vermögen und Besitztümern in einer Erbschaft. Es gibt gesetzliche Erbquoten für Ehepartner, Kinder und weitere Verwandte. Ein Testament kann jedoch individuelle Regelungen zur Verteilung des Erbes enthalten. **
Ähnliche Suchbegriffe für Regelungen
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forum Verlag Herkert Gmbh: Mitarbeitermerkblatt Suchtmittelkonsum: Betriebliche RegelungenMitarbeitermerkblatt Suchtmittelkonsum: Betriebliche Regelungen , Die Legalisierung von Cannabis im April 2024 bringt Unsicherheiten für Unternehmen mit sich und nimmt Arbeitgeber in die Pflicht. Denn als Verantwortliche müssen sie dafür sorgen, dass alle Mitarbeitenden sicher arbeiten können. Diese Verpflichtung gilt jedoch in beide Richtungen. Das heißt, egal ob Führungskraft oder Mitarbeitende, Fremdpersonal oder Praktikanten: Jeder im Unternehmen muss wissen, welche Regeln gelten und welche Folgen ein Verstoß haben kann. Mit dem "Mitarbeitermerkblatt Suchtmittelkonsum: Betriebliche Regelungen" können Arbeitgeberinnen und Arbeitgeber ganz einfach vorsorgen: Denn alle zu beachtenden Gesetze, betriebsinternen Regelungen und sicherheitsrelevanten Aspekte sind kompakt in einem Merkblatt zusammengefasst. Dieses muss den Mitarbeitenden nur noch ausgehändigt, die heraustrennbare Verpflichtungserklärung unterschrieben und in der Personalakte abgelegt werden. Auf diese Weise werden die Beschäftigten aktiv in die Pflicht genommen und sensibilisiert. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240925, Produktform: Kartoniert, Autoren: Forum Verlag Herkert Gmbh~Kus, Stefan, Edition: NED, Seitenzahl/Blattzahl: 16, Keyword: Alkoholkonsum; Arbeitsschutz; Arbeitssicherheit; Cannabis; Cannabislegalisierung; Gesundheitsschutz; Mitarbeiter-Merkblatt; Suchtmittel; Suchtprävention, Fachschema: Datenschutz, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Forum Verlag Herkert, Verlag: Forum Verlag Herkert, Verlag: Forum Verlag Herkert GmbH, Produktverfügbarkeit: 02, Länge: 290, Breite: 210, Höhe: 16, Gewicht: 280, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,57,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche gesetzlichen Regelungen gelten für das Vermögen und den Nachlass eines Erblassers nach seinem Ableben?
Nach dem Ableben eines Erblassers gilt das Erbrecht, welches die Verteilung seines Vermögens regelt. Die gesetzlichen Regelungen können je nach Land und individueller Situation variieren. Der Nachlass des Erblassers wird in der Regel an die Erben gemäß der gesetzlichen Erbfolge oder eines Testaments übertragen. **
-
Wer zahlt Erbschaftssteuer bei Erbengemeinschaft?
Wer zahlt Erbschaftssteuer bei Erbengemeinschaft? In einer Erbengemeinschaft sind alle Erben gemeinsam für die Zahlung der Erbschaftssteuer verantwortlich. Die Erbschaftssteuer wird auf den Anteil berechnet, den jeder Erbe am Nachlass erhält. Es ist wichtig, dass die Erben die Erbschaftssteuer gemeinsam und fristgerecht bezahlen, da ansonsten Verzugszinsen und möglicherweise auch Säumniszuschläge anfallen können. Es empfiehlt sich, frühzeitig mit einem Steuerberater oder Rechtsanwalt zu sprechen, um die steuerlichen Pflichten und Möglichkeiten in einer Erbengemeinschaft zu klären. **
-
Welche Regelungen gelten in Deutschland in Bezug auf die Erbschaftssteuer und wie beeinflussen sie die Besteuerung von ererbtem Vermögen?
In Deutschland gilt die Erbschaftssteuer, die je nach Verwandtschaftsgrad des Erben unterschiedlich hoch ausfällt. Es gibt Freibeträge, bis zu denen keine Steuer anfällt. Bei höheren Erbschaftssummen steigt der Steuersatz progressiv an. Dadurch wird ererbtes Vermögen je nach Höhe der Erbschaft unterschiedlich besteuert. **
-
Wie wird das Erbe unter den Erben verteilt, wenn kein Testament existiert? Gibt es gesetzliche Regelungen, die die Erbfolge festlegen?
Wenn kein Testament existiert, greift die gesetzliche Erbfolge nach dem Bürgerlichen Gesetzbuch. Die Erben werden in verschiedene Ordnungen eingeteilt, beginnend mit den direkten Nachkommen des Verstorbenen. Falls keine direkten Nachkommen vorhanden sind, erben die Eltern, Geschwister und weitere Verwandte in bestimmter Reihenfolge. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.